
Di balik denyut ekonomi Sulawesi Selatan dan kawasan Indonesia Timur, terdapat potensi besar yang terus tumbuh dari tangan para pelaku usaha kecil. Petani yang mengolah komoditas unggulan, nelayan yang menggerakkan ekonomi pesisir, hingga pelaku UMKM yang mengembangkan produk lokal, semuanya menjadi bagian penting dari rantai pertumbuhan ekonomi daerah.
Namun, potensi tersebut tidak selalu berjalan beriringan dengan kemudahan akses pembiayaan, literasi keuangan, dan pemanfaatan teknologi. Di sinilah digitalisasi sektor keuangan mulai mengambil peran, bukan sekadar sebagai perubahan cara bertransaksi, melainkan sebagai upaya membangun ekosistem usaha yang lebih inklusif dan berkelanjutan.
Otoritas Jasa Keuangan (OJK) mendorong agar kekuatan ekonomi dari kawasan timur Indonesia tidak berhenti sebagai potensi, tetapi dapat berkembang menjadi kekuatan ekonomi yang memiliki daya saing lebih luas.
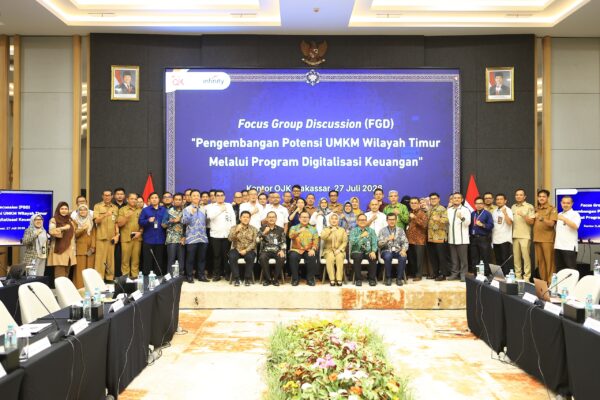
Dorongan tersebut mengemuka dalam Focus Group Discussion (FGD) bertema “Pengembangan Potensi UMKM Wilayah Timur melalui Program Digitalisasi Keuangan” yang digelar di Kantor OJK Provinsi Sulawesi Selatan dan Sulawesi Barat, Makassar, Senin, 27 Juli 2026.
Forum yang mempertemukan pemerintah, lembaga jasa keuangan, akademisi, dan pelaku usaha itu menjadi ruang untuk membahas bagaimana inovasi keuangan dapat menjawab tantangan pengembangan UMKM di wilayah Indonesia Timur.
Ketika Teknologi Menjembatani Akses Pembiayaan
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto (IAKD) OJK, Adi Budiarso, menyampaikan bahwa perkembangan teknologi keuangan membuka peluang baru bagi pelaku UMKM untuk mendapatkan akses pembiayaan yang lebih luas, efisien, dan inklusif.
Salah satu inovasi yang tengah dikembangkan adalah tokenisasi Real World Assets (RWA), yaitu pemanfaatan teknologi untuk merepresentasikan aset dunia nyata dalam bentuk token digital.
Dalam konteks ekonomi daerah, inovasi ini dapat dieksplorasi untuk mendukung pembiayaan rantai pasok komoditas unggulan. Cakupannya tidak hanya menyentuh pelaku usaha besar, tetapi juga petani, nelayan, pengolah, distributor, hingga eksportir yang terhubung dalam satu ekosistem.
Bayangkan sebuah komoditas beras yang diproduksi petani di daerah. Dari proses produksi hingga distribusi, terdapat kebutuhan modal, kepastian pembelian, serta pengelolaan risiko yang saling berkaitan. Teknologi keuangan berpotensi menjadi salah satu instrumen untuk memperkuat hubungan antarpelaku dalam rantai pasok tersebut.
OJK mengeksplorasi pemanfaatan tokenisasi pada sejumlah sektor, antara lain resi gudang beras, produksi kakao, kontrak pembelian komoditas, hingga pembiayaan infrastruktur daerah.
Meski demikian, penerapannya tetap membutuhkan pengembangan model bisnis, kesiapan ekosistem, dan kerangka pengawasan yang sesuai agar inovasi dapat memberikan manfaat nyata bagi pelaku usaha.
Dari Kakao hingga Resi Gudang, Potensi Lokal Menjadi Perhatian
Indonesia Timur memiliki beragam komoditas dan aktivitas ekonomi yang melibatkan banyak lapisan masyarakat. Kakao, hasil pertanian, perikanan, pariwisata, serta ekonomi kreatif merupakan bagian dari potensi yang dapat dikembangkan melalui kolaborasi lintas sektor.
Dalam ekosistem tersebut, tantangan pembiayaan sering kali tidak hanya berkaitan dengan ketersediaan dana, tetapi juga kemampuan pelaku usaha memenuhi persyaratan pembiayaan formal, memiliki pencatatan keuangan yang baik, dan terhubung dengan pasar.
Karena itu, digitalisasi keuangan perlu dipandang lebih luas daripada sekadar penggunaan aplikasi atau transaksi digital. Transformasi ini juga menyangkut penguatan kapasitas pelaku usaha, peningkatan transparansi, dan pengembangan sistem yang mampu mempertemukan kebutuhan UMKM dengan layanan keuangan yang relevan.
Adi menjelaskan, OJK telah meluluskan sejumlah penyelenggara melalui Regulatory Sandbox dengan model bisnis baru. Inovasi yang disebutkan mencakup tokenisasi emas, tokenisasi Surat Utang Negara melalui Kontrak Pengelolaan Dana (KPD), tokenisasi manfaat kepemilikan properti, penerbitan stablecoin Rupiah, serta kustodian aset keuangan digital nonperdagangan.
Perkembangan tersebut menunjukkan bahwa inovasi sektor keuangan digital mulai bergerak menuju tahap implementasi pasar, meskipun penerapannya tetap memerlukan pengawasan, pengelolaan risiko, dan penyesuaian terhadap kebutuhan masyarakat.
“Pendalaman pasar keuangan digital tidak boleh dipahami sebagai proyek teknologi semata, tetapi harus menjadi bagian dari pembangunan ekonomi regional dan nasional,” jelasnya.
Adi menegaskan bahwa ukuran keberhasilan inovasi tidak semata-mata dilihat dari jumlah teknologi atau model bisnis yang dihasilkan. Yang lebih penting adalah manfaatnya dalam memperluas akses pembiayaan, meningkatkan inklusivitas, memperkuat efisiensi intermediasi sektor keuangan, serta mendorong kesejahteraan masyarakat.
UMKM Naik Kelas Dimulai dari Pendampingan
Bagi Wakil Gubernur Sulawesi Selatan Fatmawati Rusdi, pengembangan digitalisasi keuangan membutuhkan sinergi yang kuat antara pemerintah, lembaga keuangan, dan pelaku usaha.
Ia mengapresiasi inisiatif OJK dalam memperkuat kolaborasi pengembangan UMKM melalui pemanfaatan teknologi keuangan.
“Forum ini bukan sekadar diskusi, tetapi momentum untuk menyatukan visi, memperkuat sinergi, dan membangun langkah nyata agar digitalisasi keuangan menjadi penggerak baru pertumbuhan ekonomi di kawasan Indonesia Timur,” kata Fatmawati.
Menurutnya, transformasi digital sektor keuangan harus dibarengi pendampingan kepada pelaku UMKM. Literasi keuangan dan pencatatan keuangan usaha menjadi aspek penting agar pelaku usaha memiliki kredibilitas ketika mengakses pembiayaan formal.
Pendampingan tersebut menjadi fondasi bagi UMKM untuk mengembangkan usaha secara lebih terstruktur. Dengan pencatatan yang lebih baik dan pemahaman terhadap layanan keuangan, pelaku usaha diharapkan mampu terintegrasi dengan ekosistem digital serta memperluas jangkauan pasarnya.
Digitalisasi, dalam konteks ini, bukan hanya tentang seberapa cepat pelaku usaha beradaptasi dengan teknologi. Lebih dari itu, digitalisasi menyangkut bagaimana teknologi dapat menjawab kebutuhan nyata: modal kerja, efisiensi operasional, akses pasar, dan keberlanjutan usaha.
Pertumbuhan Ekonomi Sulsel dan Tantangan Pengembangan Daerah
Kepala OJK Provinsi Sulawesi Selatan dan Sulawesi Barat Mochamad Muchlasin menyampaikan bahwa perekonomian Sulawesi Selatan pada triwulan I 2026 tumbuh sebesar 6,88 persen, melampaui pertumbuhan ekonomi nasional sebesar 5,61 persen.
Angka tersebut menjadi bagian dari konteks pembahasan mengenai pengembangan ekonomi daerah dan penguatan peran sektor jasa keuangan dalam mendukung aktivitas ekonomi.
Ke depan, pengembangan ekonomi daerah akan diarahkan pada sejumlah agenda, termasuk hilirisasi, peningkatan inklusi keuangan, penguatan koordinasi antarlembaga jasa keuangan, penyediaan dan pendampingan usaha, serta peningkatan kapasitas pelaku usaha.
“Langkah selanjutnya yang akan didorong dalam pengembangan ekonomi daerah antara lain hilirisasi, peningkatan inklusi keuangan, koordinasi lembaga jasa keuangan, penyediaan dan pendampingan usaha, serta penguatan kapasitas pelaku usaha,” kata Muchlasin.
Agenda tersebut menempatkan penguatan ekosistem usaha sebagai salah satu elemen penting dalam pengembangan ekonomi daerah. Hilirisasi diharapkan dapat meningkatkan nilai tambah komoditas, sementara inklusi keuangan dan pendampingan dapat membantu pelaku usaha memperoleh dukungan yang sesuai dengan kebutuhannya.
Membangun Ekosistem, Bukan Sekadar Program
OJK menegaskan bahwa pengembangan ekosistem keuangan daerah dilakukan untuk mendukung agenda pembangunan pemerintah, bukan menduplikasi program yang telah berjalan.
Melalui Program Pengembangan Ekosistem Keuangan Daerah, OJK ingin memperkuat dukungan sektor keuangan terhadap pengembangan ekonomi kreatif, hilirisasi, dan potensi ekonomi daerah.
“Kami tidak ingin menduplikasi program pemerintah. OJK ingin membangun ekosistem sektor keuangan yang mendukung agenda pembangunan daerah, termasuk penguatan ekonomi kreatif, hilirisasi, dan pengembangan ekonomi daerah,” ujar Adi.
Pendekatan ekosistem menjadi penting karena persoalan UMKM tidak berdiri sendiri. Kebutuhan pembiayaan, keterampilan pengelolaan usaha, akses pasar, infrastruktur, dan dukungan kebijakan saling berhubungan.
Satu pelaku usaha mungkin membutuhkan modal, sementara pelaku lain dalam rantai pasok memerlukan kepastian permintaan. Pada saat yang sama, lembaga keuangan membutuhkan informasi usaha yang memadai untuk menilai risiko pembiayaan. Kolaborasi antarpihak dapat menjadi jembatan untuk mempertemukan kebutuhan tersebut.
Kolaborasi Lintas Sektor untuk Masa Depan UMKM Timur
FGD ini dihadiri oleh berbagai pemangku kepentingan, termasuk perwakilan Badan Pengawasan Keuangan dan Pembangunan, Bank Indonesia, Kementerian Keuangan Republik Indonesia, Lembaga Penjamin Simpanan, Pemerintah Provinsi Sulawesi Selatan, Pemerintah Kota Makassar, akademisi, perbankan, lembaga jasa keuangan, serta pelaku UMKM dan koperasi.
Pelaku usaha dari sektor pertanian, perikanan, pariwisata, dan ekonomi kreatif turut menjadi bagian dari forum yang membahas tantangan serta peluang digitalisasi keuangan di kawasan Indonesia Timur.
Diskusi dipandu oleh Dosen Universitas Katolik Parahyangan Yulius Purwadi Hermawan, yang memaparkan berbagai peluang dan tantangan pengembangan ekonomi Indonesia Timur.
Pembahasan mencakup potensi ekonomi kawasan, penguatan kolaborasi dan ekosistem pengembangan ekonomi daerah, tantangan pembangunan wilayah, serta peran sektor jasa keuangan dalam mendukung pertumbuhan ekonomi yang inklusif dan berkelanjutan.
Forum ini merupakan bagian dari Forum Komunikasi Lintas Bidang yang bertujuan meningkatkan pemahaman pemangku kepentingan mengenai pemanfaatan digitalisasi keuangan bagi pengembangan UMKM. Selain itu, forum diarahkan untuk memperkuat kolaborasi lintas sektor serta mengidentifikasi tantangan, peluang, dan kebutuhan sebagai dasar penyusunan rekomendasi kebijakan.
Merawat Potensi, Membuka Jalan Pertumbuhan
Pengembangan UMKM di Indonesia Timur tidak cukup hanya mengandalkan besarnya potensi komoditas atau pertumbuhan ekonomi. Diperlukan ekosistem yang mampu menghubungkan potensi tersebut dengan dukungan pembiayaan, pengetahuan, teknologi, dan pasar.
Digitalisasi keuangan menjadi salah satu instrumen yang sedang dikembangkan untuk menjawab kebutuhan tersebut. Melalui inovasi seperti tokenisasi aset dunia nyata, penguatan literasi keuangan, dan kolaborasi antarlembaga, terdapat ruang untuk memperluas dukungan kepada pelaku usaha di berbagai sektor.
Namun, keberhasilan transformasi ini akan sangat bergantung pada sejauh mana inovasi dapat diterapkan secara bertanggung jawab, sesuai kebutuhan masyarakat, dan memberikan manfaat yang terukur bagi pelaku UMKM.
Bagi kawasan Indonesia Timur, agenda tersebut bukan hanya tentang mengejar perubahan teknologi. Ini juga tentang merawat potensi ekonomi yang telah tumbuh dari masyarakat, memperkuat rantai nilai komoditas lokal, dan membuka kesempatan bagi lebih banyak pelaku usaha untuk berkembang.
OJK bersama pemerintah pusat dan daerah, kementerian/lembaga, Bank Indonesia, industri jasa keuangan, akademisi, serta pelaku usaha berkomitmen memperkuat sinergi dalam membangun ekosistem digitalisasi keuangan yang mendukung akses pembiayaan, daya saing UMKM, dan pertumbuhan ekonomi yang inklusif serta berkelanjutan.
Dari timur, potensi ekonomi terus dirawat. Dengan ekosistem keuangan yang semakin terhubung, pelaku UMKM diharapkan memiliki lebih banyak peluang untuk tumbuh, berkembang, dan mengambil bagian dalam perjalanan ekonomi Indonesia.

Tinggalkan Balasan